2026-10-15 11:19:09
文章来源:北京冠领律师事务所
阅读:50
2024年3月,在深圳生活的葛女士与朋友张先生签订《借款合同》,明确张先生尚欠葛女士153万,张先生于三个月内还清。可期限已至,张先生仅还款20万。葛女士追索失败后求助到北京冠领(深圳)律师事务所。2026年6月,冠领律师凭借对复杂账目的精细梳理和对合同效力的有力论证,成功帮助葛女士厘清借贷关系,锁定对方133万元还款责任。
葛女士与张先生之间的资金往来始于2020年。张先生以资金周转为由多次向葛女士借款,双方约定月息1%。2024年3月22日,双方签订《借款合同》,确认截至当日张先生尚欠借款本金153万元,月利率调整为0.67%,借款期限三个月,并约定如若逾期,逾期利息及葛女士的维权费用由张先生承担。
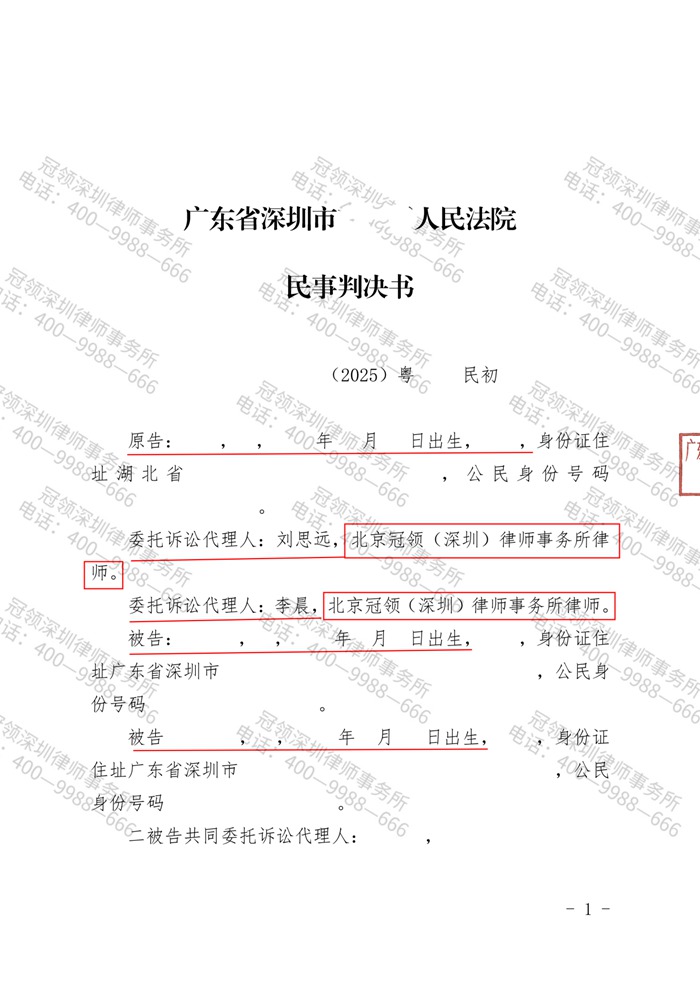
合同签订后,张先生陆续还款20万元,但剩余133万元始终未还。葛女士多次催讨无果,委托北京冠领(深圳)律师事务所指派的律师刘思远、李晨提起诉讼。
冠领律师接手案件后,细读案涉《借款合同》,确认张先生在落款处签名捺印,双方借贷合意清晰。由于双方银行转账多达数十笔,既有借款也有代收代付,还有外币结算,账目错综复杂,律师逐笔核对转账明细,调取微信聊天记录中关于本金确认、利息支付、还款抵扣的完整对话链条,将每笔款项性质逐一厘清,明确张先生尚欠133万未还。
案件审理中,张先生辩称:案涉款项实际是葛女士通过自己出借给案外人付某的,自己并非实际借款人;借款合同是葛女士预先写好,在付某办公室逼迫其签署的,付某当时借口离开未签字;双方曾在微信中约定不再支付利息;葛女士主张的剩余本金数额与实际不符,实际仅欠34万余元。
针对张先生称自己不是实际借款人的抗辩,律师援引《民法典》关于间接代理的规定,指出张先生在借款时并未向葛女士披露所谓实际用款人,即使现披露属实,葛女士作为第三人有权选择向张先生主张权利。张先生在合同签订后持续按月支付利息、逐笔确认剩余本金数额,其行为已构成对债务的持续确认,所谓胁迫签字缺乏事实依据。针对利息问题,律师指出张先生未举证证明双方达成免息合意。葛女士提交的转账流水表明,张先生尚欠葛女士133万元未还。
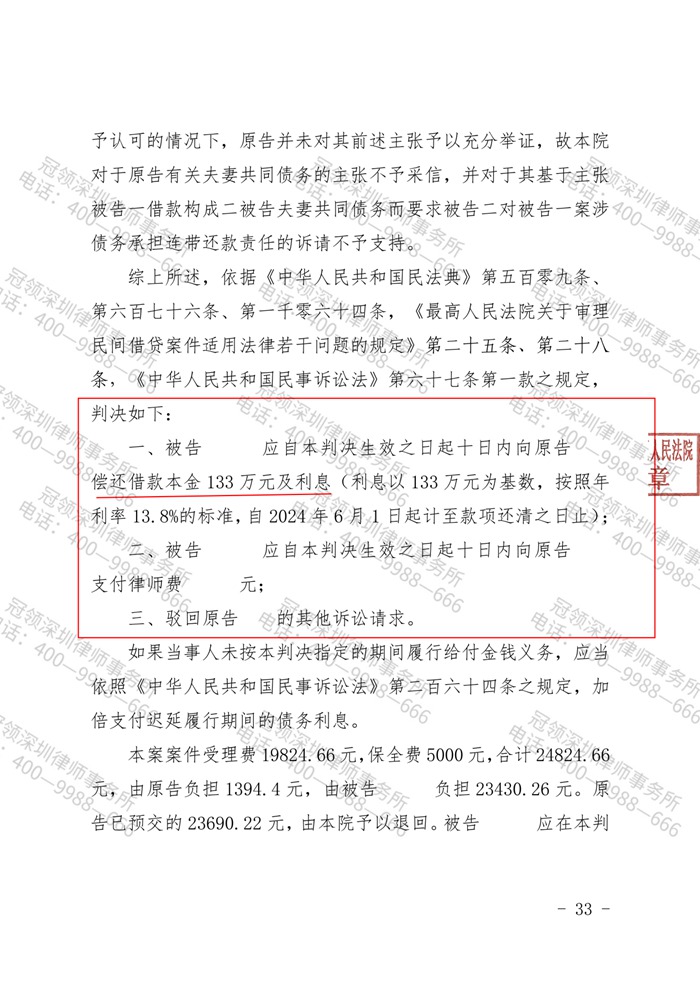
2026年6月,法院经审理采纳了冠领律师的观点,判决张先生偿还葛女士本金133万元及利息并支付律师费。葛女士因此守住了百万债权。
撰写人:杨佳钰
审核主编:张冠彬
